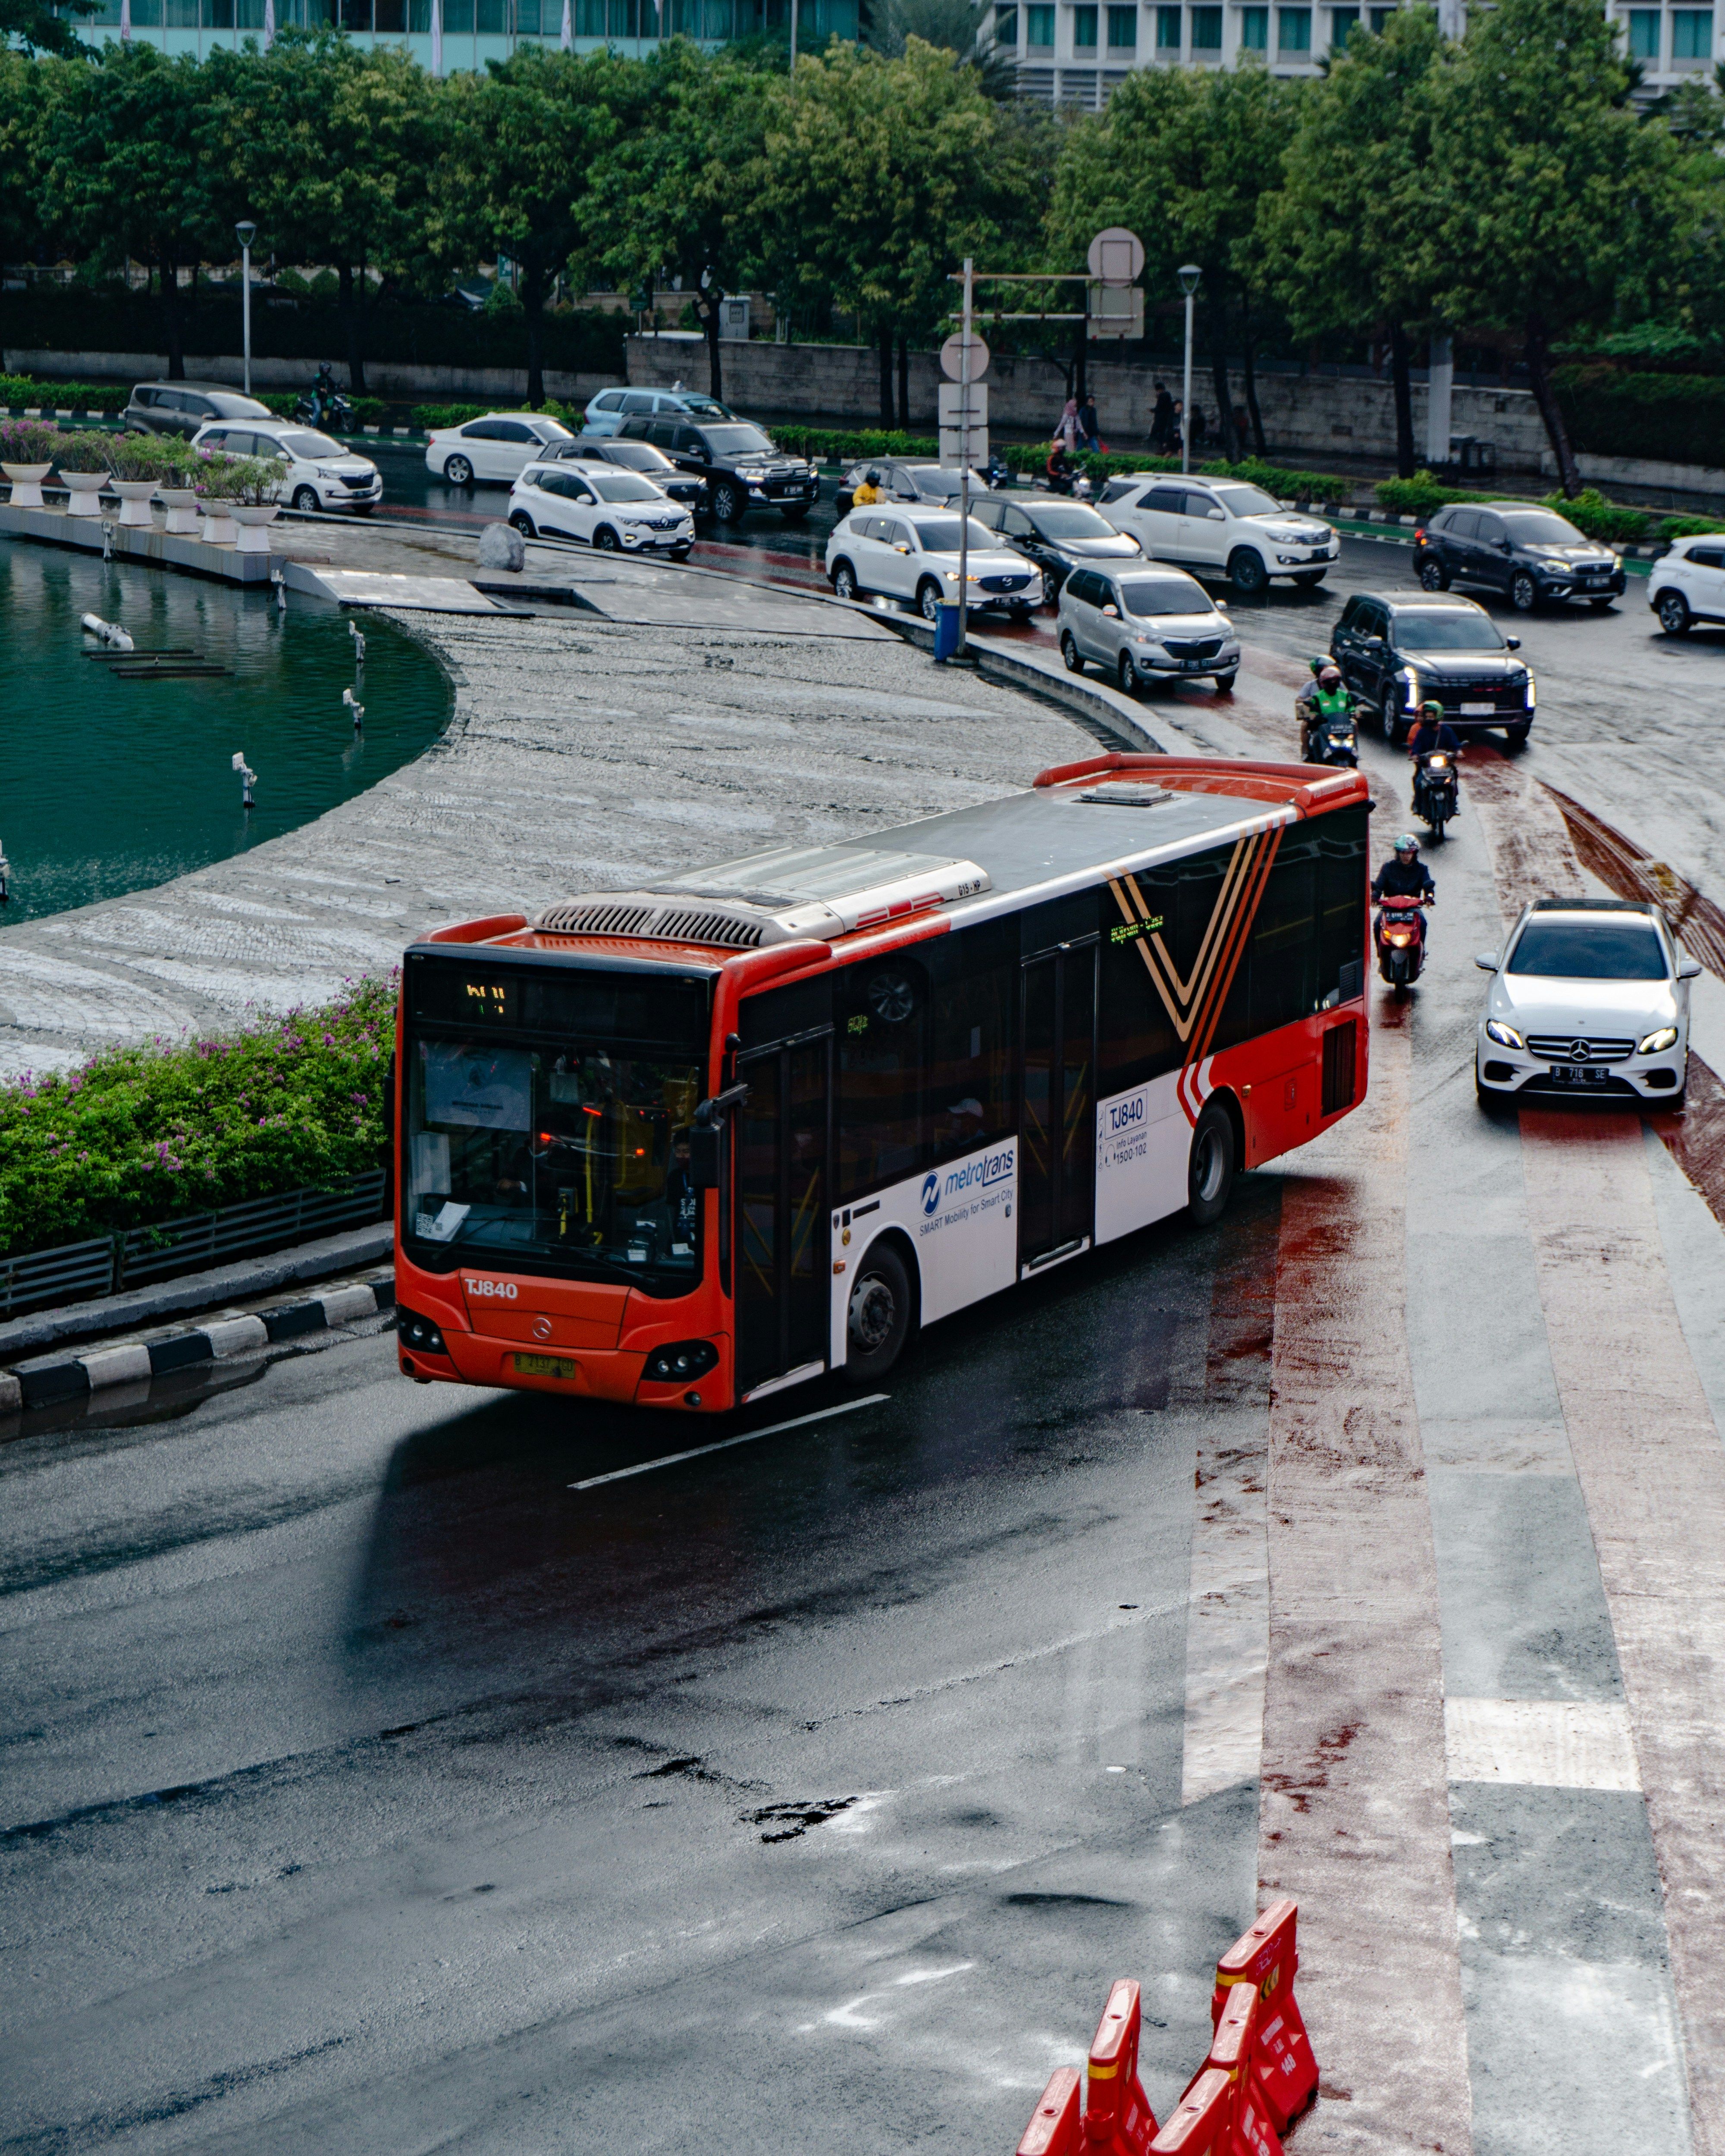
Dari Motor ke Transportasi Umum Beginilah Cara Warga Kota Menekan Biaya Perjalanan
Irfan21 October 2026 17.15
Setiap pagi, jalanan kota dipenuhi kendaraan yang bergerak menuju kantor, sekolah, dan berbagai tempat aktivitas lainnya. Di tengah kemacetan, sebagian orang mulai mempertimbangkan kembali kebiasaan membawa kendaraan pribadi. Ada yang beralih ke transportasi umum, memilih berjalan kaki untuk perjalanan dekat, atau menggabungkan beberapa moda transportasi agar ongkos perjalanan lebih terkendali.
Perubahan ini berkaitan dengan biaya mobilitas yang terus menjadi pertimbangan dalam kehidupan sehari-hari. Pengeluaran untuk bahan bakar, parkir, tol, perawatan kendaraan, hingga cicilan kendaraan dapat mengambil bagian cukup besar dari pendapatan bulanan. Bagi sebagian masyarakat, menyesuaikan gaya hidup berarti mulai mengubah cara mereka bepergian. Berikut pembahasannya.
1. Kendaraan Pribadi Mulai Dihitung dari Biayanya, Bukan Sekadar Kenyamanannya
Memiliki kendaraan pribadi memberikan keleluasaan dalam menentukan waktu dan tujuan perjalanan. Meski begitu, penggunaannya membutuhkan biaya yang lebih luas daripada sekadar mengisi bahan bakar. Pengendara juga perlu memperhitungkan parkir, perawatan berkala, pajak kendaraan, serta biaya lain yang muncul selama pemakaian.
Karena itu, sebagian orang mulai mempertimbangkan apakah kendaraan pribadi memang diperlukan untuk setiap perjalanan. Sepeda motor mungkin tetap digunakan untuk menjangkau lokasi yang sulit dijangkau transportasi umum, sedangkan perjalanan menuju kawasan perkantoran dapat dialihkan ke KRL, MRT, LRT, atau Transjakarta. Pilihan tersebut bergantung pada jarak, ketersediaan rute, waktu perjalanan, dan kebutuhan masing-masing orang.
Perubahan ini memperlihatkan bahwa pertimbangan dalam menggunakan kendaraan mulai berkembang. Kenyamanan tetap penting, tetapi pengeluaran yang menyertainya juga semakin diperhitungkan.
2. Transportasi Umum Menjadi Bagian dari Strategi Mengelola Pengeluaran
Transportasi umum menawarkan alternatif bagi masyarakat yang ingin menekan biaya perjalanan, terutama untuk aktivitas rutin. Di Jakarta dan wilayah sekitarnya, kombinasi KRL, MRT, LRT, Transjakarta, serta transportasi pengumpan dapat membantu sebagian pekerja mencapai tempat tujuan tanpa harus menggunakan kendaraan pribadi sepanjang perjalanan.
Sebagai gambaran, seseorang yang biasanya menggunakan sepeda motor untuk pergi dan pulang kerja perlu menghitung bahan bakar, parkir, serta biaya perawatan dalam jangka panjang. Ketika beralih ke transportasi umum, pengeluarannya berubah menjadi ongkos perjalanan dan biaya untuk mencapai halte atau stasiun. Besarnya penghematan bergantung pada rute, frekuensi perjalanan, dan kondisi masing-masing pengguna.
Peralihan tersebut juga membutuhkan penyesuaian. Waktu keberangkatan, jarak menuju halte, jadwal operasional, dan kepadatan penumpang menjadi bagian dari pertimbangan baru. Artinya, pilihan transportasi yang paling sesuai bukan selalu yang memiliki tarif terendah, melainkan yang seimbang antara biaya, waktu, dan kebutuhan mobilitas.
3. Penyesuaian Mobilitas Membantu Menjaga Ruang untuk Kebutuhan Lain
Biaya transportasi berpengaruh terhadap sisa pendapatan yang dapat digunakan untuk kebutuhan lain. Ketika ongkos perjalanan dapat ditekan, sebagian dana bisa dialihkan untuk belanja kebutuhan rumah tangga, tabungan, pendidikan, atau keperluan mendadak. Meski jumlah penghematannya berbeda bagi setiap orang, perubahan kebiasaan sehari-hari dapat memberikan ruang lebih besar dalam anggaran bulanan.
Langkah sederhana seperti menggabungkan beberapa keperluan dalam satu perjalanan, memilih transportasi umum untuk rute tertentu, atau berjalan kaki ketika jarak memungkinkan dapat menjadi bahan evaluasi. Pemilik kendaraan juga dapat membandingkan biaya penggunaan kendaraan pribadi dengan pilihan transportasi lain secara berkala.
Pada akhirnya, perubahan gaya hidup dalam hal mobilitas tidak selalu berarti mengurangi aktivitas. Masyarakat dapat tetap bekerja, bertemu teman, dan menjalankan berbagai keperluan dengan menyesuaikan pilihan transportasi terhadap kemampuan finansialnya. Catatan pengeluaran yang teratur membantu memperlihatkan apakah perubahan tersebut benar-benar memberikan ruang lebih besar bagi keuangan bulanan.
Tentang KrediOne
KrediOne merupakan penyelenggara Pindar yang berizin dan diawasi OJK. Informasi mengenai biaya, tenor, serta syarat dan ketentuan disampaikan secara transparan agar pengguna dapat memahami layanan sebelum mengajukan pendanaan. Sebagai informasi, saat ini KrediOne hanya memiliki surat elektronik atau email resmi melalui cs@kredione.id atau customer service hotline di (021) 50880188 pada jam kerja, mulai pukul 08.00–20.00 WIB. Terkait pembatalan pinjaman, pengguna KrediOne dapat menghubungi customer service melalui email resmi tersebut.
Unduh Aplikasi KrediOne
Layanan kami
Layanan Pengaduan Konsumen
021-50880188
Kantor Pelayanan Pelanggan
Ratu Plaza Office Tower, Lt.8,Jl. Jenderal Sudirman Blok Kav No.9, RT.1/RW.3,
Gelora, Kecamatan Tanah Abang, Kota Jakarta Pusat,
Daerah Khusus Ibukota Jakarta 10270.
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Kantor Pusat
Sampoerna Strategic Square North Tower Lt 27,Jl. Jenderal Sudirman No.45 - 46, RT.3/RW.4,
Karet Semanggi, Kecamatan Setiabudi, Jakarta Selatan
DKI Jakarta 12930
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Disclaimer Risiko
- Layanan Pendanaan Bersama Berbasis Teknologi Informasi merupakan kesepakatan perdata antara Pemberi Pinjaman dengan Penerima Pinjaman, Sehingga segala risiko yang timbul dari kesepakatan tersebut ditanggung sepenuhnya oleh masing-masing pihak.
- Risiko kredit atau gagal bayar ditanggung sepenuhnya oleh Pemberi Pinjaman. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko gagal bayar ini.
- Penyelenggara dengan persetujuan dari masing-masing Pengguna (Pemberi Pinjaman dan/atau Penerima Pinjaman) mengakses, memperoleh, menyimpan, mengelola dan/atau menggunakan data pribadi Pengguna ("Pemanfaatan Data") pada atau di dalam benda, perangkat elektronik (termasuk smartphone atau telepon seluler), perangkat keras (hardware) maupun lunak (software), dokumen elektronik, aplikasi atau sistem elektronik milik Pengguna atau yang dikuasai Pengguna, dengan memberitahukan tujuan, batasan dan mekanisme Pemanfaatan Data tersebut kepada Pengguna yang bersangkutan sebelum memperoleh persetujuan yang dimaksud.
- Pemberi Pinjaman yang belum memiliki pengetahuan dan pengalaman pinjam meminjam, disarankan untuk tidak menggunakan layanan ini.
- Penerima Pinjaman harus mempertimbangkan tingkat bunga pinjaman dan biaya lainnya sesuai dengan kemampuan dalam melunasi pinjaman.
- Setiap kecurangan tercatat secara digital di dunia maya dan dapat diketahui masyarakat luas di media sosial
- Pengguna harus membaca dan memahami informasi ini sebelum membuat keputusan menjadi Pemberi Pinjaman atau Penerima Pinjaman.
- Pemerintah yaitu dalam hal ini Otoritas Jasa Keuangan, tidak bertanggung jawab atas setiap pelanggaran atau ketidakpatuhan oleh Pengguna, baik Pemberi Pinjaman maupun Penerima Pinjaman (baik karena kesengajaan atau kelalaian Pengguna) terhadap ketentuan peraturan perundang-undangan maupun kesepakatan atau perikatan antara Penyelenggara dengan Pemberi Pinjaman dan/atau Penerima Pinjaman.
- Setiap transaksi dan kegiatan pinjam meminjam atau pelaksanaan kesepakatan mengenai pinjam meminjam antara atau yang melibatkan Penyelenggara, Pemberi Pinjaman dan/atau Penerima Pinjaman wajib dilakukan melalui escrow account dan virtual account sebagaimana yang diwajibkan berdasarkan Peraturan Otoritas Jasa Keuangan Republik Indonesia Nomor POJK 40/2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi dan pelanggaran atau ketidakpatuhan terhadap ketentuan tersebut merupakan bukti telah terjadinya pelanggaran hukum oleh Penyelenggara sehingga Penyelenggara wajib menanggung ganti rugi yang diderita oleh masing-masing Pengguna sebagai akibat langsung dari pelanggaran hukum tersebut di atas tanpa mengurangi hak Pengguna yang menderita kerugian menurut Kitab Undang-Undang Hukum Perdata.
Copyright © 2026 PT Inovasi Terdepan Nusantara.
All rights reserved