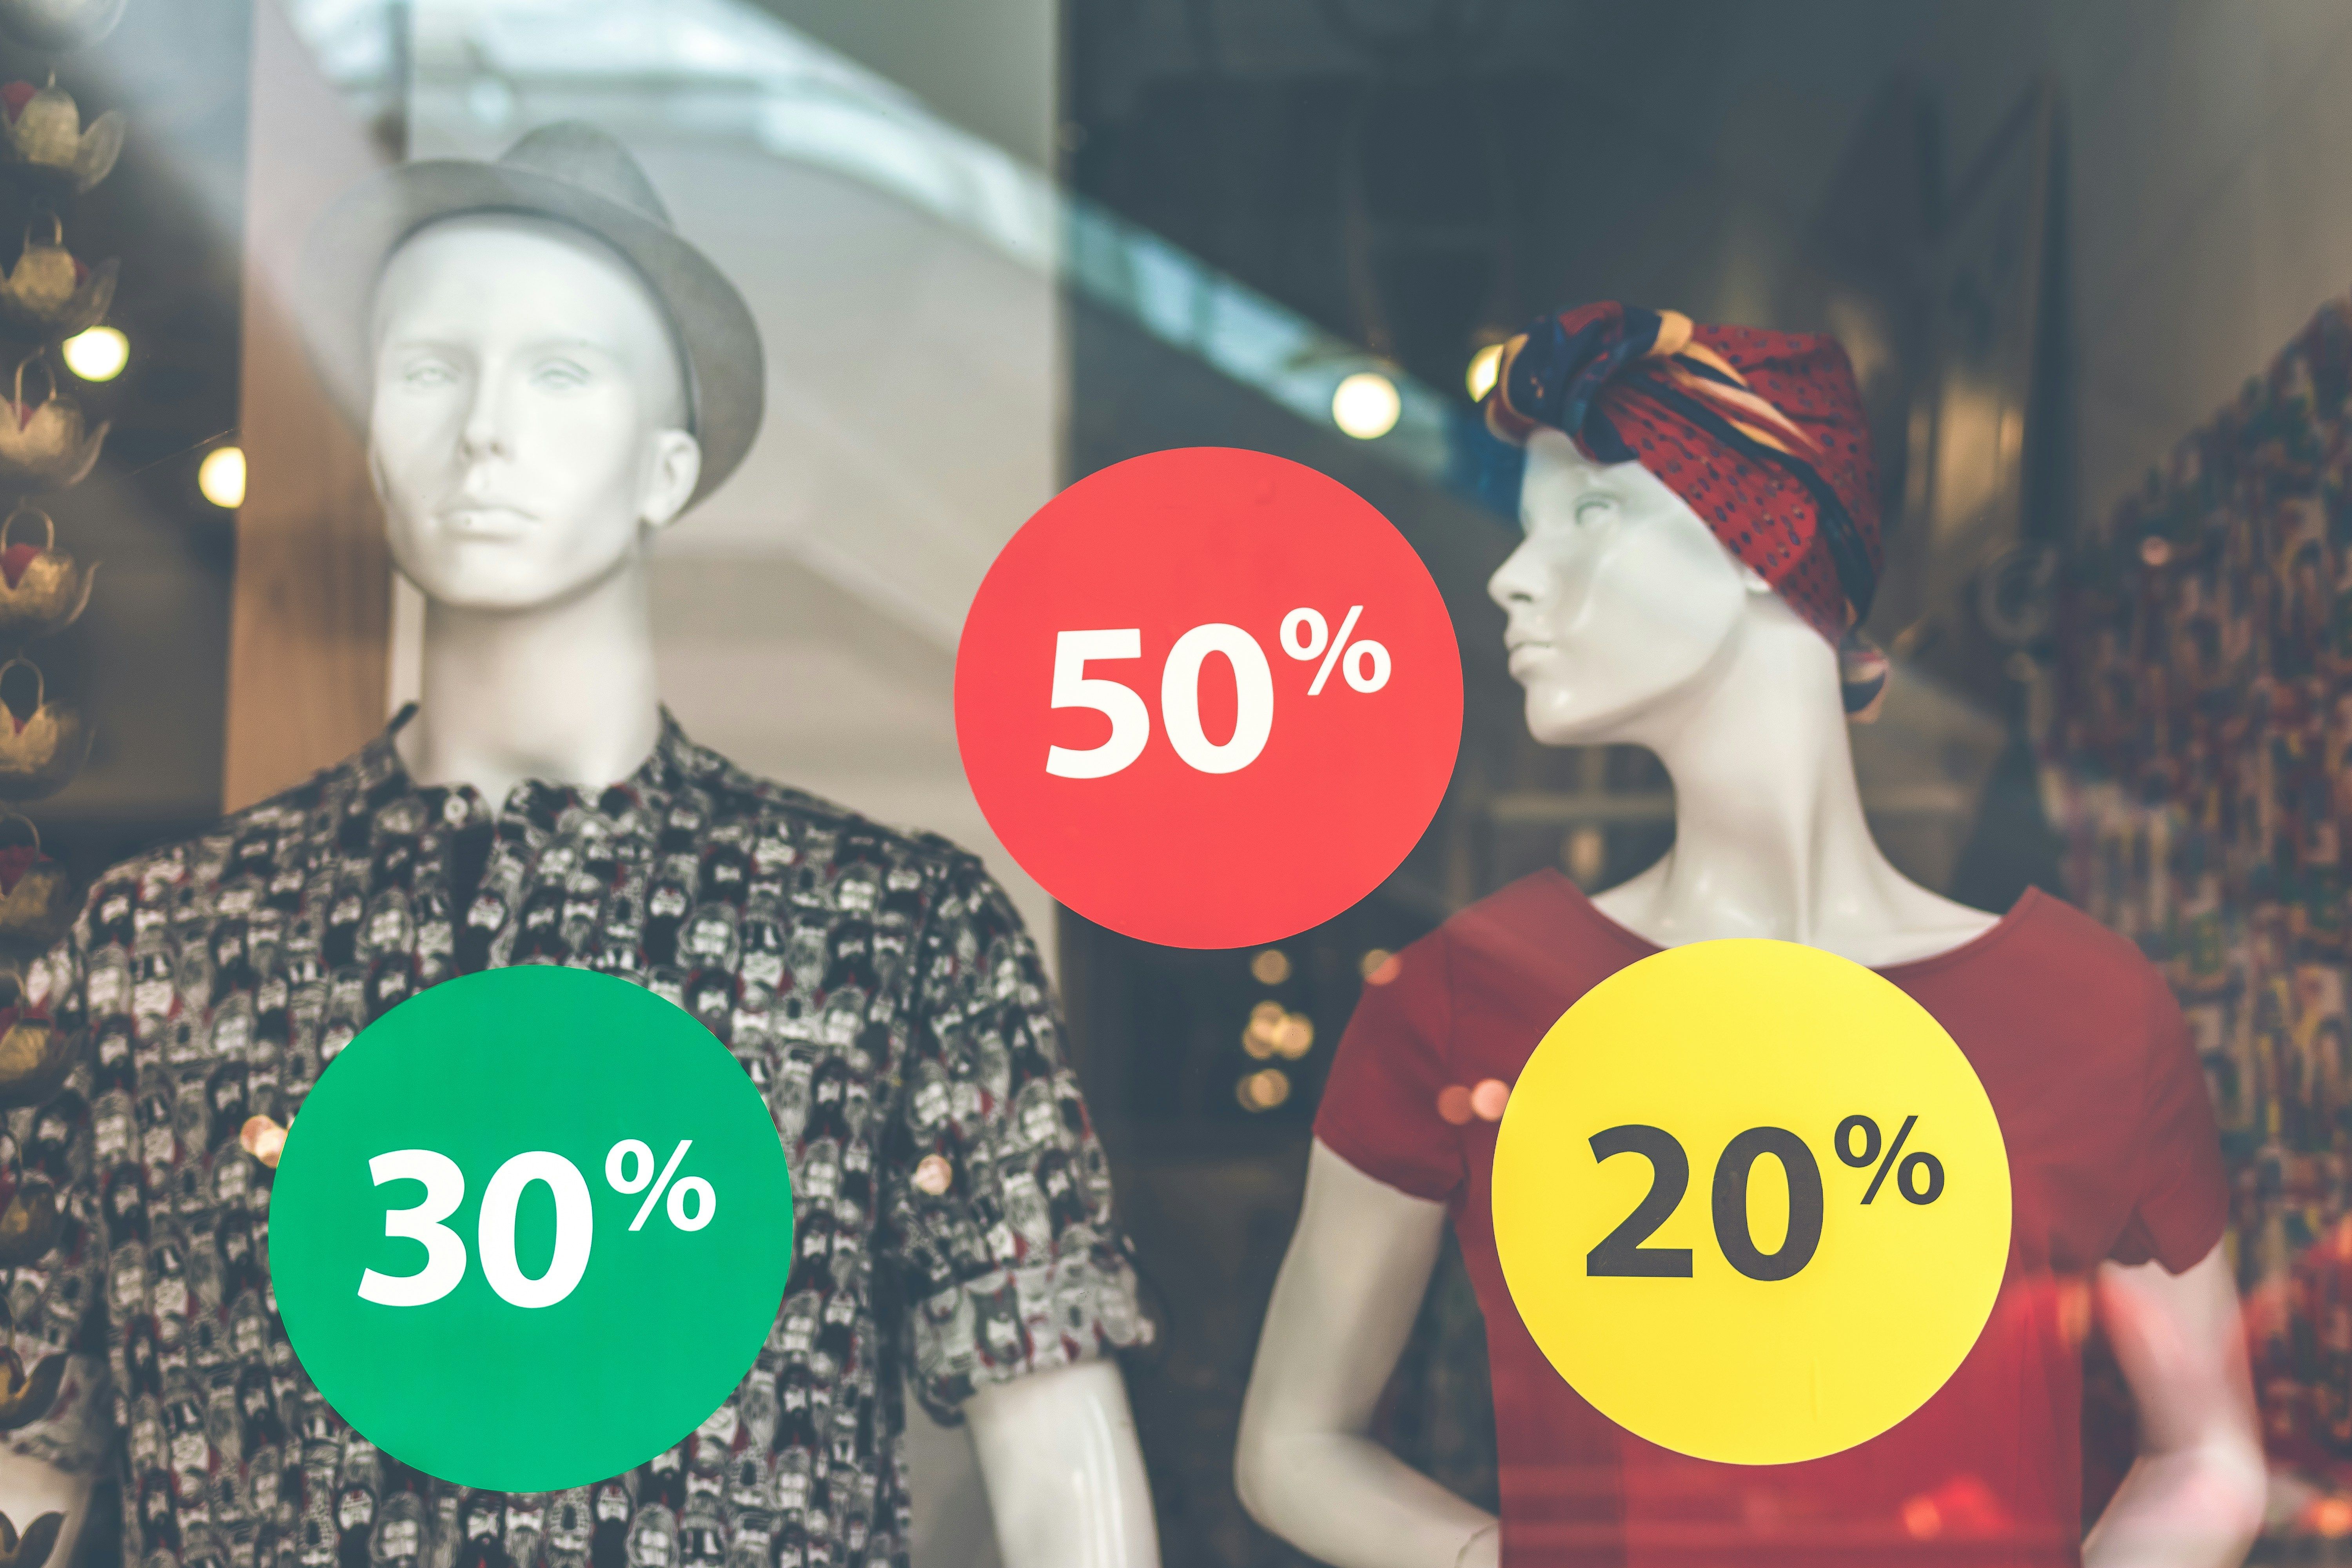
Flash Sale dan Tanggal Kembar Ternyata Bisa Bikin Boros, Apa Dampaknya ke Keuangan?
Irfan21 October 2026 17.00
Promo tanggal kembar seperti 10.10, 11.11, dan 12.12 sudah menjadi bagian dari tren belanja online di Indonesia. Berbagai platform menawarkan potongan harga, voucher, hingga gratis ongkir yang membuat banyak produk terlihat lebih menarik untuk dibeli. Bagi konsumen, momen ini bisa menjadi kesempatan untuk mendapatkan barang dengan harga lebih rendah.
Di sisi lain, suasana promo yang berlangsung dalam waktu terbatas dapat mendorong seseorang mengambil keputusan belanja secara spontan. Barang yang awalnya tidak masuk dalam daftar kebutuhan mendadak terasa menarik karena harganya sedang turun. Jika kebiasaan ini terjadi berulang kali, pengeluaran bulanan bisa bertambah tanpa disadari. Berikut pembahasannya.
1. Diskon Besar Bisa Membuat Barang Terasa Lebih Dibutuhkan
Melihat harga barang turun dari Rp300.000 menjadi Rp180.000 tentu terasa menguntungkan. Konsumen bisa merasa telah menghemat Rp120.000, terutama ketika promo tersebut dilengkapi hitung mundur atau pemberitahuan bahwa stok hampir habis. Situasi seperti ini dapat membuat keputusan membeli terasa mendesak.
Padahal, penghematan baru benar-benar terjadi jika barang tersebut memang dibutuhkan dan pembeliannya sesuai anggaran. Jika seseorang membeli barang hanya karena diskon, uang yang dikeluarkan tetap menjadi pengeluaran tambahan. Produk yang semula tidak direncanakan justru bisa membuat anggaran untuk kebutuhan lain berkurang.
Karena itu, sebelum mengikuti flash sale, konsumen dapat memeriksa kembali daftar belanja dan membandingkan harga dengan kebutuhan sebenarnya. Memberikan jeda sebelum melakukan pembayaran juga membantu seseorang menilai apakah barang tersebut memang layak dibeli atau hanya menarik karena promosi.
2. Belanja Impulsif Bisa Membuat Anggaran Bulanan Berubah
Belanja online sering terasa praktis karena transaksi dapat dilakukan kapan saja. Seseorang bisa membeli pakaian, aksesori, perlengkapan rumah, atau produk perawatan diri hanya melalui beberapa langkah. Kemudahan tersebut membuat pembelian kecil lebih mudah dilakukan berulang kali.
Sebagai ilustrasi, seseorang membeli pakaian seharga Rp120.000, perlengkapan rumah Rp85.000, dan aksesori Rp75.000 selama periode promo. Total pengeluarannya mencapai Rp280.000. Jika pembelian tersebut tidak direncanakan, dana yang seharusnya tersedia untuk kebutuhan lain bisa ikut terpakai.
Dampaknya dapat terasa ketika tagihan rutin mulai jatuh tempo atau ketika ada kebutuhan mendadak. Pengeluaran yang terlihat kecil secara terpisah bisa menjadi cukup besar jika dikumpulkan dalam satu bulan.
Membuat batas belanja khusus untuk kebutuhan nonpokok dapat membantu menjaga pengeluaran tetap terkendali. Konsumen juga bisa mencatat total transaksi setelah mengikuti promo, sehingga keputusan belanja berikutnya didasarkan pada kondisi anggaran yang sebenarnya.
3. Menjadi Konsumen Cerdas Berarti Tahu Kapan Harus Membeli
Menikmati promo bukanlah hal yang keliru. Diskon dapat memberikan manfaat ketika digunakan untuk membeli barang yang memang dibutuhkan, terutama jika harga akhirnya lebih rendah dibandingkan harga normal di toko lain. Hal yang perlu diperhatikan adalah bagaimana promo tersebut memengaruhi keputusan dan kemampuan keuangan.
Salah satu kebiasaan yang dapat diterapkan adalah membuat daftar kebutuhan sebelum periode promo dimulai. Konsumen juga bisa menetapkan batas pengeluaran, membandingkan harga antartoko, serta memeriksa biaya tambahan sebelum menyelesaikan pembayaran. Dengan cara ini, keputusan membeli memiliki pertimbangan yang lebih jelas.
Penting pula untuk membedakan antara kebutuhan yang sudah direncanakan dan keinginan yang muncul karena promosi. Jika barang tersebut masih bisa dibeli pada kesempatan lain, tidak ada salahnya menunda transaksi dan mempertimbangkannya kembali setelah promo berakhir.
Pada akhirnya, gaya hidup belanja online menawarkan kemudahan sekaligus tantangan dalam mengelola keuangan. Promo dapat menjadi kesempatan untuk mendapatkan harga yang lebih baik, selama konsumen tetap memahami prioritasnya. Dengan kebiasaan belanja yang lebih terencana, masyarakat dapat menikmati berbagai penawaran tanpa mengabaikan kebutuhan rutin, tabungan, dan kewajiban bulanan.
KrediOne merupakan penyelenggara Pindar yang berizin dan diawasi OJK. Informasi mengenai biaya, tenor, serta syarat dan ketentuan disampaikan secara transparan agar pengguna dapat memahami layanan sebelum mengajukan pendanaan. Sebagai informasi, saat ini KrediOne hanya memiliki surat elektronik atau email resmi melalui cs@kredione.id atau customer service hotline di (021) 50880188 pada jam kerja, mulai pukul 08.00–20.00 WIB. Terkait pembatalan pinjaman, pengguna KrediOne dapat menghubungi customer service melalui email resmi tersebut.
Unduh Aplikasi KrediOne
Layanan kami
Layanan Pengaduan Konsumen
021-50880188
Kantor Pelayanan Pelanggan
Ratu Plaza Office Tower, Lt.8,Jl. Jenderal Sudirman Blok Kav No.9, RT.1/RW.3,
Gelora, Kecamatan Tanah Abang, Kota Jakarta Pusat,
Daerah Khusus Ibukota Jakarta 10270.
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Kantor Pusat
Sampoerna Strategic Square North Tower Lt 27,Jl. Jenderal Sudirman No.45 - 46, RT.3/RW.4,
Karet Semanggi, Kecamatan Setiabudi, Jakarta Selatan
DKI Jakarta 12930
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Disclaimer Risiko
- Layanan Pendanaan Bersama Berbasis Teknologi Informasi merupakan kesepakatan perdata antara Pemberi Pinjaman dengan Penerima Pinjaman, Sehingga segala risiko yang timbul dari kesepakatan tersebut ditanggung sepenuhnya oleh masing-masing pihak.
- Risiko kredit atau gagal bayar ditanggung sepenuhnya oleh Pemberi Pinjaman. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko gagal bayar ini.
- Penyelenggara dengan persetujuan dari masing-masing Pengguna (Pemberi Pinjaman dan/atau Penerima Pinjaman) mengakses, memperoleh, menyimpan, mengelola dan/atau menggunakan data pribadi Pengguna ("Pemanfaatan Data") pada atau di dalam benda, perangkat elektronik (termasuk smartphone atau telepon seluler), perangkat keras (hardware) maupun lunak (software), dokumen elektronik, aplikasi atau sistem elektronik milik Pengguna atau yang dikuasai Pengguna, dengan memberitahukan tujuan, batasan dan mekanisme Pemanfaatan Data tersebut kepada Pengguna yang bersangkutan sebelum memperoleh persetujuan yang dimaksud.
- Pemberi Pinjaman yang belum memiliki pengetahuan dan pengalaman pinjam meminjam, disarankan untuk tidak menggunakan layanan ini.
- Penerima Pinjaman harus mempertimbangkan tingkat bunga pinjaman dan biaya lainnya sesuai dengan kemampuan dalam melunasi pinjaman.
- Setiap kecurangan tercatat secara digital di dunia maya dan dapat diketahui masyarakat luas di media sosial
- Pengguna harus membaca dan memahami informasi ini sebelum membuat keputusan menjadi Pemberi Pinjaman atau Penerima Pinjaman.
- Pemerintah yaitu dalam hal ini Otoritas Jasa Keuangan, tidak bertanggung jawab atas setiap pelanggaran atau ketidakpatuhan oleh Pengguna, baik Pemberi Pinjaman maupun Penerima Pinjaman (baik karena kesengajaan atau kelalaian Pengguna) terhadap ketentuan peraturan perundang-undangan maupun kesepakatan atau perikatan antara Penyelenggara dengan Pemberi Pinjaman dan/atau Penerima Pinjaman.
- Setiap transaksi dan kegiatan pinjam meminjam atau pelaksanaan kesepakatan mengenai pinjam meminjam antara atau yang melibatkan Penyelenggara, Pemberi Pinjaman dan/atau Penerima Pinjaman wajib dilakukan melalui escrow account dan virtual account sebagaimana yang diwajibkan berdasarkan Peraturan Otoritas Jasa Keuangan Republik Indonesia Nomor POJK 40/2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi dan pelanggaran atau ketidakpatuhan terhadap ketentuan tersebut merupakan bukti telah terjadinya pelanggaran hukum oleh Penyelenggara sehingga Penyelenggara wajib menanggung ganti rugi yang diderita oleh masing-masing Pengguna sebagai akibat langsung dari pelanggaran hukum tersebut di atas tanpa mengurangi hak Pengguna yang menderita kerugian menurut Kitab Undang-Undang Hukum Perdata.
Copyright © 2026 PT Inovasi Terdepan Nusantara.
All rights reserved