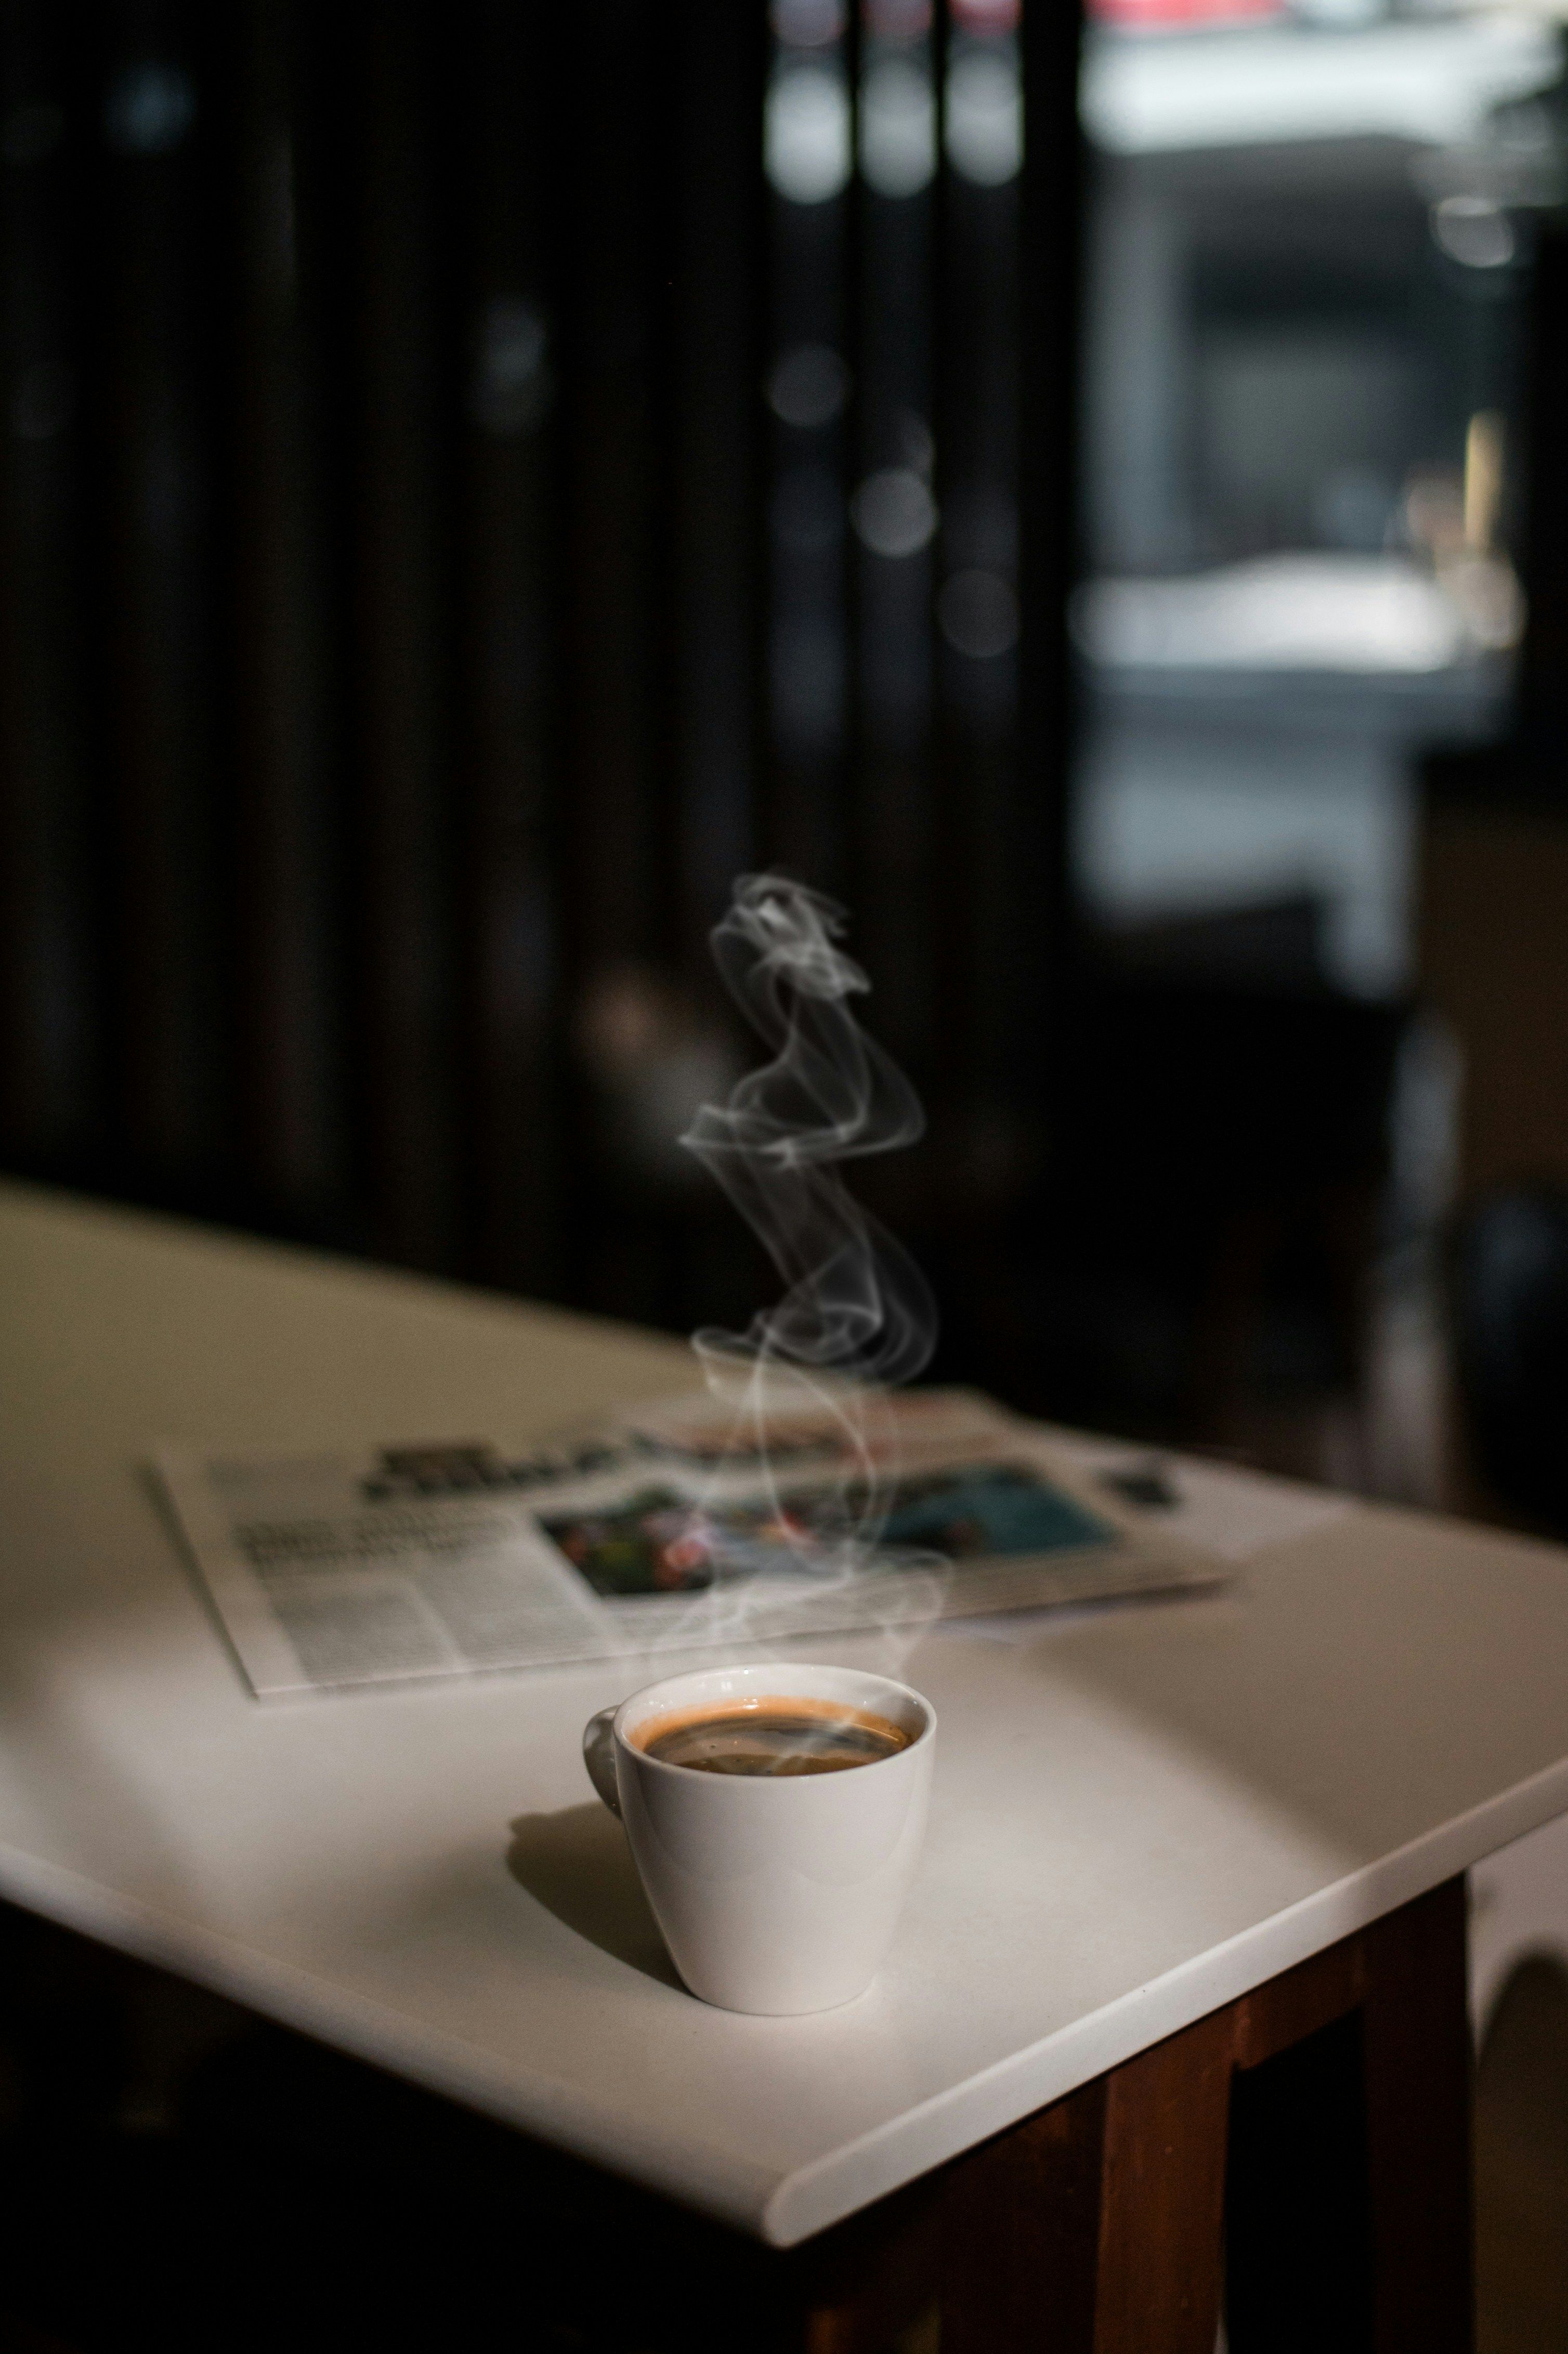
Kebiasaan Ngopi dan Makan di Luar Berubah, Begini Cara Warga Kota Menyiasati Pengeluaran
Irfan21 October 2026 17.45
Dulu, membeli kopi sebelum bekerja mungkin terasa seperti rutinitas biasa. Makan siang bersama rekan kantor, memesan makanan melalui aplikasi, atau mampir ke restoran pada akhir pekan juga menjadi bagian dari keseharian. Pengeluaran tersebut terlihat kecil ketika dilakukan satu per satu, tetapi jumlahnya bisa terasa ketika dihitung selama sebulan.
Kini, sebagian orang mulai meninjau kembali kebiasaan tersebut. Ada yang mengurangi frekuensi membeli kopi, membawa bekal dari rumah, memilih tempat makan dengan harga lebih terjangkau, atau membatasi pesanan makanan daring. Perubahan ini menggambarkan bagaimana tekanan biaya hidup dapat memengaruhi pilihan konsumsi, termasuk kegiatan yang sebelumnya dianggap sebagai bagian sederhana dari gaya hidup. Berikut pembahasannya.
1. Kebiasaan Ngopi Berubah, dari Setiap Hari Menjadi Sesekali
Bagi sebagian pekerja, membeli kopi sebelum memulai aktivitas sudah menjadi rutinitas. Kedai kopi juga berfungsi sebagai tempat bertemu teman, bekerja di luar kantor, atau sekadar mengambil jeda dari kesibukan. Karena memiliki nilai sosial dan kenyamanan, kebiasaan ini tidak selalu mudah dilepaskan.
Meski demikian, frekuensi membeli kopi dapat menjadi salah satu hal yang mulai disesuaikan ketika pengeluaran bulanan terasa semakin padat. Seseorang yang biasanya membeli kopi setiap hari mungkin mulai membatasinya pada hari tertentu, membuat kopi sendiri di rumah, atau memilih minuman dengan harga lebih rendah.
Perbedaannya mungkin terlihat kecil dalam satu transaksi. Sebagai ilustrasi, jika seseorang mengurangi pembelian kopi seharga Rp25.000 dari lima kali menjadi dua kali seminggu, selisih pengeluarannya mencapai Rp75.000 per minggu. Dalam empat minggu, jumlahnya sekitar Rp300.000. Angka ini merupakan simulasi sederhana, bukan gambaran pengeluaran seluruh masyarakat.
Contoh tersebut menunjukkan bahwa frekuensi konsumsi memiliki pengaruh terhadap total belanja. Seseorang tetap dapat menikmati kopi favoritnya sambil menentukan batas pengeluaran yang sesuai dengan kebutuhan lain.
2. Makan di Luar dan Pesan Antar Mulai Lebih Dipertimbangkan
Makan di luar memberikan kemudahan, terutama bagi pekerja yang memiliki waktu terbatas untuk menyiapkan makanan. Layanan pesan antar juga membantu ketika seseorang tidak sempat keluar untuk membeli makanan. Namun, harga menu, ongkos kirim, biaya layanan, dan tambahan lainnya dapat membuat total pembayaran berbeda dari perkiraan awal.
Sebagian orang mulai menyiasatinya dengan membawa bekal, memasak beberapa porsi makanan sekaligus, atau menentukan jadwal makan di luar. Ada pula yang membandingkan harga menu sebelum memesan dan memilih tempat makan berdasarkan anggaran harian. Kebiasaan tersebut membuat keputusan membeli makanan lebih terencana tanpa harus menghilangkan kesempatan menikmati makanan favorit.
Perubahan pilihan makan juga tidak selalu berbentuk pengurangan jumlah makanan. Penyesuaian dapat dilakukan melalui pilihan menu, tempat membeli, dan frekuensi memesan. Hal terpenting adalah kebutuhan makan tetap terpenuhi, sedangkan pengeluarannya disesuaikan dengan kondisi keuangan masing-masing.
3. Pengeluaran Kecil Mulai Mendapat Perhatian dalam Anggaran Bulanan
Kopi, camilan, makanan pesan antar, dan kunjungan ke tempat makan sering kali masuk ke dalam kategori pengeluaran harian. Karena nominalnya terlihat terjangkau, transaksi tersebut terkadang tidak terasa sebagai beban ketika dilakukan secara terpisah. Tantangannya muncul ketika berbagai pengeluaran kecil berlangsung berulang kali dalam satu bulan.
Mencatat pengeluaran dapat membantu seseorang melihat pola konsumsi dengan lebih jelas. Dari catatan tersebut, seseorang bisa mengetahui berapa banyak uang yang digunakan untuk makan di luar, membeli minuman, atau menikmati kegiatan bersama teman. Informasi ini dapat menjadi dasar untuk menentukan pengeluaran mana yang tetap dipertahankan dan mana yang perlu dikurangi frekuensinya.
Penyesuaian gaya hidup juga perlu mempertimbangkan kualitas hidup. Makan bersama keluarga, bertemu teman, atau menikmati minuman favorit dapat tetap menjadi bagian dari rutinitas selama pengeluarannya direncanakan dengan baik. Tujuannya adalah menjaga keseimbangan antara kebutuhan, keinginan, dan kemampuan finansial.
Pada akhirnya, tren penurunan gaya hidup dapat terlihat dari keputusan sederhana dalam keseharian. Mengurangi pembelian kopi, membawa bekal, atau memilih tempat makan yang lebih terjangkau mungkin terlihat biasa. Jika dilakukan secara konsisten dan sesuai kebutuhan, perubahan tersebut dapat membantu masyarakat memahami pola pengeluaran serta menjaga ruang untuk kebutuhan lain yang lebih penting.
Tentang KrediOne
KrediOne merupakan penyelenggara Pindar yang berizin dan diawasi OJK. Informasi mengenai biaya, tenor, serta syarat dan ketentuan disampaikan secara transparan agar pengguna dapat memahami layanan sebelum mengajukan pendanaan. Sebagai informasi, saat ini KrediOne hanya memiliki surat elektronik atau email resmi melalui cs@kredione.id atau customer service hotline di (021) 50880188 pada jam kerja, mulai pukul 08.00–20.00 WIB. Terkait pembatalan pinjaman, pengguna KrediOne dapat menghubungi customer service melalui email resmi tersebut.
Unduh Aplikasi KrediOne
Layanan kami
Layanan Pengaduan Konsumen
021-50880188
Kantor Pelayanan Pelanggan
Ratu Plaza Office Tower, Lt.8,Jl. Jenderal Sudirman Blok Kav No.9, RT.1/RW.3,
Gelora, Kecamatan Tanah Abang, Kota Jakarta Pusat,
Daerah Khusus Ibukota Jakarta 10270.
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Kantor Pusat
Sampoerna Strategic Square North Tower Lt 27,Jl. Jenderal Sudirman No.45 - 46, RT.3/RW.4,
Karet Semanggi, Kecamatan Setiabudi, Jakarta Selatan
DKI Jakarta 12930
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Disclaimer Risiko
- Layanan Pendanaan Bersama Berbasis Teknologi Informasi merupakan kesepakatan perdata antara Pemberi Pinjaman dengan Penerima Pinjaman, Sehingga segala risiko yang timbul dari kesepakatan tersebut ditanggung sepenuhnya oleh masing-masing pihak.
- Risiko kredit atau gagal bayar ditanggung sepenuhnya oleh Pemberi Pinjaman. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko gagal bayar ini.
- Penyelenggara dengan persetujuan dari masing-masing Pengguna (Pemberi Pinjaman dan/atau Penerima Pinjaman) mengakses, memperoleh, menyimpan, mengelola dan/atau menggunakan data pribadi Pengguna ("Pemanfaatan Data") pada atau di dalam benda, perangkat elektronik (termasuk smartphone atau telepon seluler), perangkat keras (hardware) maupun lunak (software), dokumen elektronik, aplikasi atau sistem elektronik milik Pengguna atau yang dikuasai Pengguna, dengan memberitahukan tujuan, batasan dan mekanisme Pemanfaatan Data tersebut kepada Pengguna yang bersangkutan sebelum memperoleh persetujuan yang dimaksud.
- Pemberi Pinjaman yang belum memiliki pengetahuan dan pengalaman pinjam meminjam, disarankan untuk tidak menggunakan layanan ini.
- Penerima Pinjaman harus mempertimbangkan tingkat bunga pinjaman dan biaya lainnya sesuai dengan kemampuan dalam melunasi pinjaman.
- Setiap kecurangan tercatat secara digital di dunia maya dan dapat diketahui masyarakat luas di media sosial
- Pengguna harus membaca dan memahami informasi ini sebelum membuat keputusan menjadi Pemberi Pinjaman atau Penerima Pinjaman.
- Pemerintah yaitu dalam hal ini Otoritas Jasa Keuangan, tidak bertanggung jawab atas setiap pelanggaran atau ketidakpatuhan oleh Pengguna, baik Pemberi Pinjaman maupun Penerima Pinjaman (baik karena kesengajaan atau kelalaian Pengguna) terhadap ketentuan peraturan perundang-undangan maupun kesepakatan atau perikatan antara Penyelenggara dengan Pemberi Pinjaman dan/atau Penerima Pinjaman.
- Setiap transaksi dan kegiatan pinjam meminjam atau pelaksanaan kesepakatan mengenai pinjam meminjam antara atau yang melibatkan Penyelenggara, Pemberi Pinjaman dan/atau Penerima Pinjaman wajib dilakukan melalui escrow account dan virtual account sebagaimana yang diwajibkan berdasarkan Peraturan Otoritas Jasa Keuangan Republik Indonesia Nomor POJK 40/2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi dan pelanggaran atau ketidakpatuhan terhadap ketentuan tersebut merupakan bukti telah terjadinya pelanggaran hukum oleh Penyelenggara sehingga Penyelenggara wajib menanggung ganti rugi yang diderita oleh masing-masing Pengguna sebagai akibat langsung dari pelanggaran hukum tersebut di atas tanpa mengurangi hak Pengguna yang menderita kerugian menurut Kitab Undang-Undang Hukum Perdata.
Copyright © 2026 PT Inovasi Terdepan Nusantara.
All rights reserved