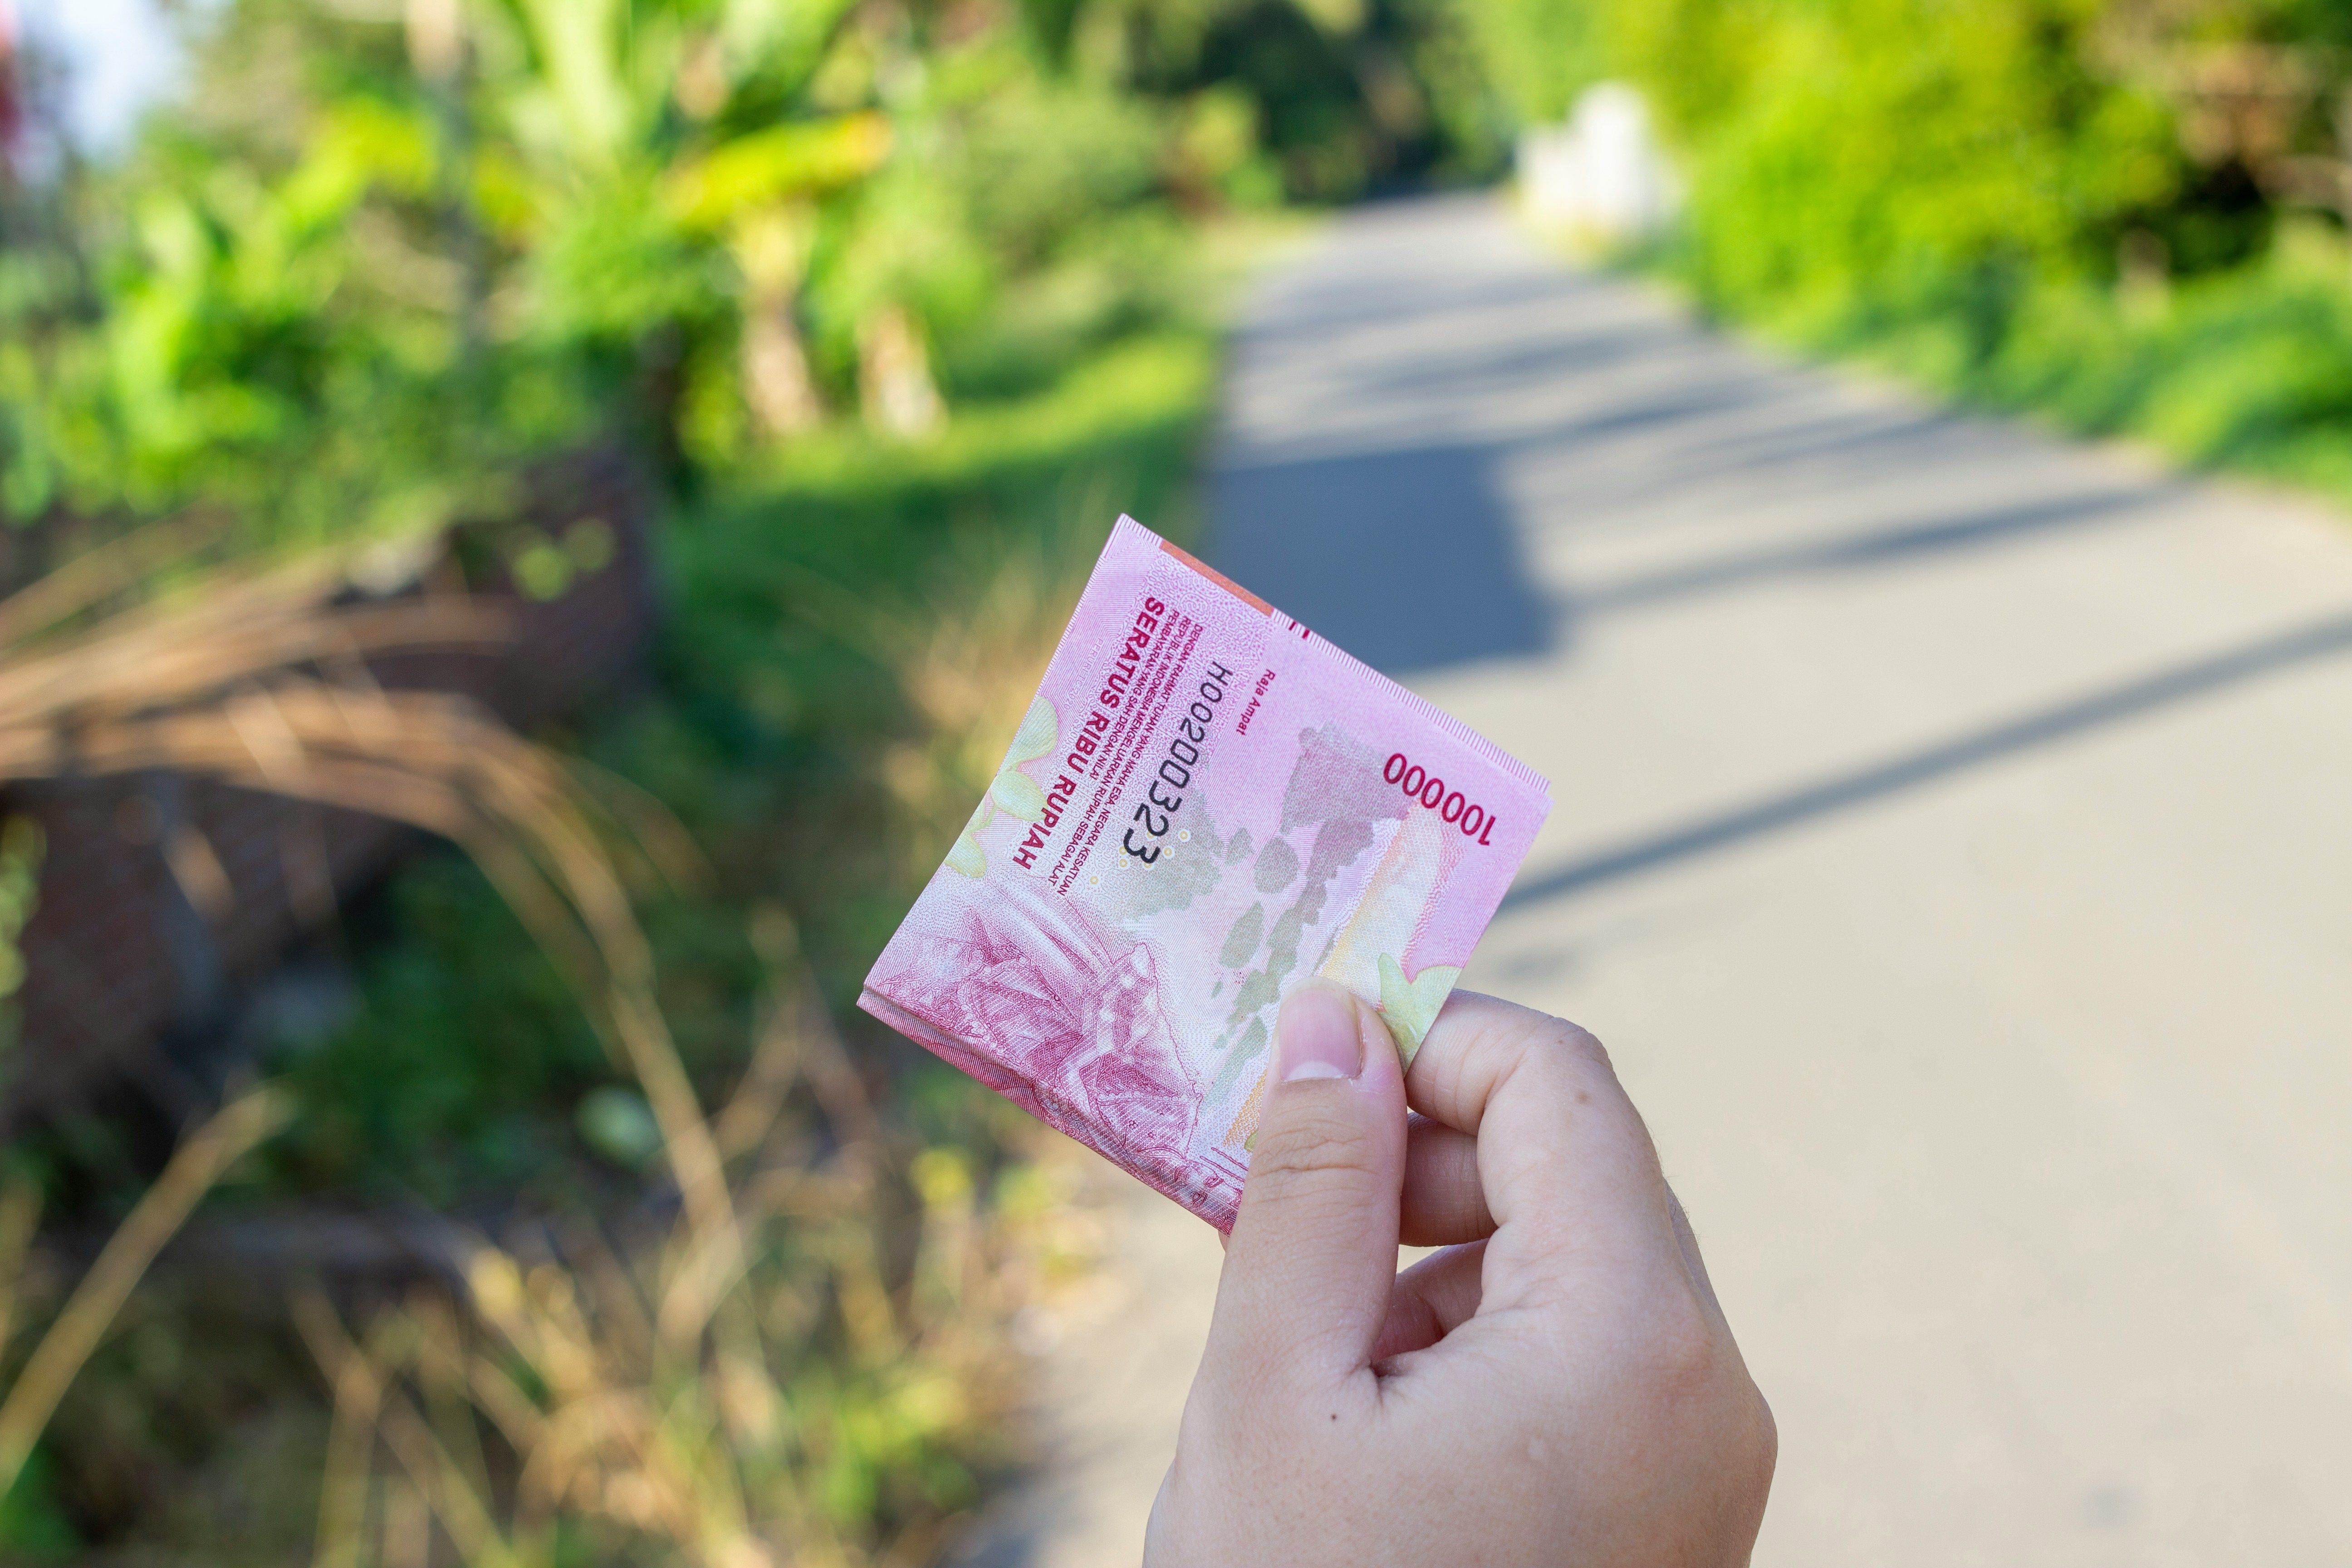
Kenapa Uang Rp100.000 Terasa Cepat Habis? Ini Hubungannya dengan Daya Beli
Irfan08 October 2026 18.00
Pernah merasa uang Rp100.000 dulu bisa digunakan untuk membeli beberapa kebutuhan, tetapi sekarang terasa lebih cepat habis? Nominalnya memang masih sama. Uang Rp100.000 tetap bernilai Rp100.000, tetapi barang dan jasa yang bisa didapatkan dengan uang tersebut dapat berubah dari waktu ke waktu.
Fenomena sederhana ini berkaitan dengan sesuatu yang disebut daya beli. Daya beli menggambarkan seberapa banyak barang dan jasa yang dapat diperoleh seseorang dengan sejumlah uang yang dimilikinya.
Nominal Uang Tidak Selalu Menggambarkan Kemampuan Membeli
Bayangkan seseorang memiliki Rp100.000. Pada suatu waktu, uang tersebut mungkin cukup untuk membeli makan, minuman, dan beberapa kebutuhan kecil. Beberapa waktu kemudian, dengan nominal yang sama, orang tersebut mungkin hanya mendapatkan lebih sedikit barang.
Perbedaannya terletak pada harga barang dan jasa. Ketika harga mengalami kenaikan, jumlah barang yang dapat dibeli dengan uang yang sama ikut berubah.
Karena itu, melihat kondisi keuangan hanya dari jumlah uang yang dimiliki belum memberikan gambaran secara keseluruhan. Kemampuan uang tersebut untuk memenuhi kebutuhan juga perlu diperhatikan.
Daya Beli Berkaitan dengan Kehidupan Sehari-hari
Daya beli sebenarnya dapat ditemukan dalam berbagai aktivitas sederhana. Mulai dari membeli makanan, membayar transportasi, berbelanja kebutuhan rumah tangga, hingga menikmati hiburan.
Ketika harga berbagai kebutuhan meningkat sementara pendapatan tidak berubah dalam jumlah yang sama, masyarakat dapat merasakan bahwa uang yang dimiliki menjadi lebih cepat digunakan.
Hal tersebut membuat perubahan harga menjadi sesuatu yang dekat dengan kehidupan masyarakat, meskipun istilah ekonomi yang digunakan terdengar cukup formal.
Inflasi Ikut Berperan
Salah satu faktor yang berkaitan erat dengan perubahan daya beli adalah inflasi. Secara sederhana, inflasi menggambarkan kenaikan harga barang dan jasa secara umum dalam suatu periode.
Inflasi tidak berarti seluruh harga barang naik dengan besaran yang sama. Ada barang yang mengalami kenaikan lebih cepat, ada yang relatif stabil, dan ada pula yang harganya dapat turun.
Perubahan tersebut kemudian memengaruhi pengeluaran masyarakat dengan cara yang berbeda-beda, tergantung kebutuhan dan pola konsumsi masing-masing.
Pendapatan dan Pengeluaran Perlu Dilihat Bersama
Ketika membicarakan daya beli, jumlah pendapatan juga menjadi bagian penting. Kenaikan pendapatan dapat membantu seseorang menghadapi perubahan harga, terutama ketika peningkatan pendapatan sejalan atau lebih tinggi dibanding kenaikan biaya kebutuhan.
Sebaliknya, ketika pengeluaran meningkat lebih cepat daripada pendapatan, ruang untuk memenuhi kebutuhan lain dapat menjadi semakin terbatas.
Karena itu, memahami daya beli bukan hanya soal berapa banyak uang yang masuk, tetapi juga mengenai apa saja yang dapat dipenuhi dari uang tersebut.
Rp100.000 Hari Ini dan Rp100.000 di Masa Lalu
Menariknya, contoh Rp100.000 menunjukkan bahwa nilai uang dalam kehidupan sehari-hari tidak hanya dapat dilihat dari angka yang tertulis pada lembaran uang.
Nilai nominalnya tetap sama, tetapi kemampuan membeli dapat berubah mengikuti kondisi ekonomi dan harga barang. Itulah sebabnya istilah daya beli sering digunakan untuk melihat kemampuan masyarakat dalam memenuhi kebutuhan.
Pemahaman mengenai kondisi ekonomi seperti ini juga dapat membantu seseorang melihat keputusan finansial secara lebih menyeluruh. Ketika membutuhkan tambahan dana untuk kebutuhan tertentu, kemampuan membayar kembali juga perlu diperhitungkan bersama biaya, tenor, dan ketentuan layanan yang digunakan.
KrediOne merupakan penyelenggara Pindar yang berizin dan diawasi OJK. Informasi mengenai biaya, tenor, serta syarat dan ketentuan disampaikan secara transparan agar pengguna dapat memahami layanan sebelum mengajukan pendanaan. Sebagai informasi, saat ini KrediOne hanya memiliki surat elektronik atau email resmi melalui cs@kredione.id atau customer service hotline di (021) 50880188 pada jam kerja, mulai pukul 08.00–20.00 WIB. Terkait pembatalan pinjaman, pengguna KrediOne dapat menghubungi customer service melalui email resmi tersebut.

Unduh Aplikasi KrediOne
Layanan kami
Layanan Pengaduan Konsumen
021-50880188
Kantor Pelayanan Pelanggan
Ratu Plaza Office Tower, Lt.8,Jl. Jenderal Sudirman Blok Kav No.9, RT.1/RW.3,
Gelora, Kecamatan Tanah Abang, Kota Jakarta Pusat,
Daerah Khusus Ibukota Jakarta 10270.
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Kantor Pusat
Sampoerna Strategic Square North Tower Lt 27,Jl. Jenderal Sudirman No.45 - 46, RT.3/RW.4,
Karet Semanggi, Kecamatan Setiabudi, Jakarta Selatan
DKI Jakarta 12930
Jam Layanan Pengaduan Offline: 09:00 – 18:00 WIB
Disclaimer Risiko
- Layanan Pendanaan Bersama Berbasis Teknologi Informasi merupakan kesepakatan perdata antara Pemberi Pinjaman dengan Penerima Pinjaman, Sehingga segala risiko yang timbul dari kesepakatan tersebut ditanggung sepenuhnya oleh masing-masing pihak.
- Risiko kredit atau gagal bayar ditanggung sepenuhnya oleh Pemberi Pinjaman. Tidak ada lembaga atau otoritas negara yang bertanggung jawab atas risiko gagal bayar ini.
- Penyelenggara dengan persetujuan dari masing-masing Pengguna (Pemberi Pinjaman dan/atau Penerima Pinjaman) mengakses, memperoleh, menyimpan, mengelola dan/atau menggunakan data pribadi Pengguna ("Pemanfaatan Data") pada atau di dalam benda, perangkat elektronik (termasuk smartphone atau telepon seluler), perangkat keras (hardware) maupun lunak (software), dokumen elektronik, aplikasi atau sistem elektronik milik Pengguna atau yang dikuasai Pengguna, dengan memberitahukan tujuan, batasan dan mekanisme Pemanfaatan Data tersebut kepada Pengguna yang bersangkutan sebelum memperoleh persetujuan yang dimaksud.
- Pemberi Pinjaman yang belum memiliki pengetahuan dan pengalaman pinjam meminjam, disarankan untuk tidak menggunakan layanan ini.
- Penerima Pinjaman harus mempertimbangkan tingkat bunga pinjaman dan biaya lainnya sesuai dengan kemampuan dalam melunasi pinjaman.
- Setiap kecurangan tercatat secara digital di dunia maya dan dapat diketahui masyarakat luas di media sosial
- Pengguna harus membaca dan memahami informasi ini sebelum membuat keputusan menjadi Pemberi Pinjaman atau Penerima Pinjaman.
- Pemerintah yaitu dalam hal ini Otoritas Jasa Keuangan, tidak bertanggung jawab atas setiap pelanggaran atau ketidakpatuhan oleh Pengguna, baik Pemberi Pinjaman maupun Penerima Pinjaman (baik karena kesengajaan atau kelalaian Pengguna) terhadap ketentuan peraturan perundang-undangan maupun kesepakatan atau perikatan antara Penyelenggara dengan Pemberi Pinjaman dan/atau Penerima Pinjaman.
- Setiap transaksi dan kegiatan pinjam meminjam atau pelaksanaan kesepakatan mengenai pinjam meminjam antara atau yang melibatkan Penyelenggara, Pemberi Pinjaman dan/atau Penerima Pinjaman wajib dilakukan melalui escrow account dan virtual account sebagaimana yang diwajibkan berdasarkan Peraturan Otoritas Jasa Keuangan Republik Indonesia Nomor POJK 40/2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi dan pelanggaran atau ketidakpatuhan terhadap ketentuan tersebut merupakan bukti telah terjadinya pelanggaran hukum oleh Penyelenggara sehingga Penyelenggara wajib menanggung ganti rugi yang diderita oleh masing-masing Pengguna sebagai akibat langsung dari pelanggaran hukum tersebut di atas tanpa mengurangi hak Pengguna yang menderita kerugian menurut Kitab Undang-Undang Hukum Perdata.
Copyright © 2026 PT Inovasi Terdepan Nusantara.
All rights reserved